С 1 декабря 2025 года Банк России увеличит макропруденциальную надбавку к коэффициентам риска по новым кредитам, выдаваемым крупным компаниям с чрезмерной долговой нагрузкой — с 20% до 40%. Об этом сообщается в пресс-релизе регулятора от 31 октября 2025 года. Новые правила касаются исключительно заемщиков, находящихся в зоне повышенного риска, и призваны побудить банки перенаправлять финансирование в сторону более стабильных корпоративных клиентов.
По данным ЦБ, с начала 2025 года объем корпоративного кредитного портфеля вырос на 12,3%. При этом более половины прироста — 52% — пришлось на займы крупным компаниям. Несмотря на повышение ключевой ставки до 18% в июле, крупнейшие заемщики по-прежнему привлекают свыше 60% новых кредитных средств.
Для банков обслуживание закредитованных компаний становится дороже. Увеличение надбавки до 40% влечет за собой рост капитальных требований именно по ссудам, выданным предприятиям с высокой долговой нагрузкой. В то же время к финансово устойчивым заемщикам дополнительные требования не применяются, что делает их более привлекательными для кредиторов. По информации издания NEG.BY, за первые девять месяцев 2025 года закредитованные группы увеличили свою задолженность перед банками на 10,2% — значительно опередив средний рост корпоративного сектора, составивший 6,5%. В 2024 году четверть всех новых корпоративных кредитов получили всего 20 ведущих компаний.
Директор департамента финансовой стабильности ЦБ Елизавета Данилова подчеркнула, что регулятор придерживается дифференцированного подхода: усиление требований затрагивает только сегменты с высокими рисками, при этом сохраняя доступ к финансированию для надежных заемщиков. В пресс-релизе отмечается, что меры направлены на сдерживание дальнейшего накопления долгов в уязвимых корпоративных группах.
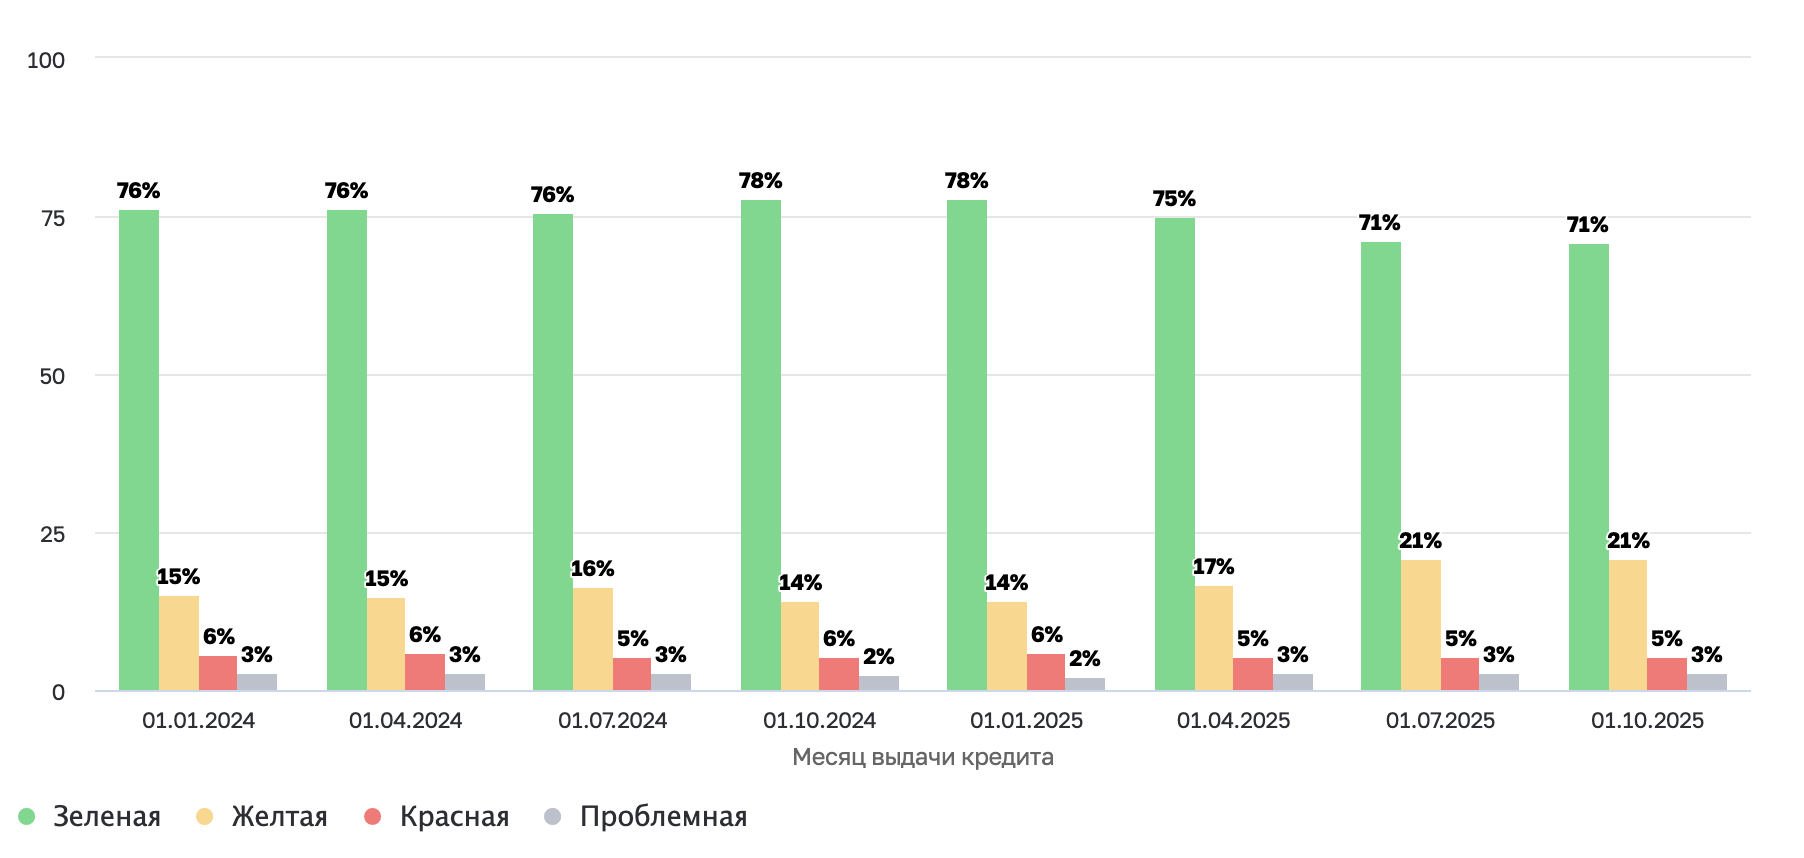
Банк России констатирует рост числа компаний, испытывающих финансовые трудности. По итогам первой половины 2025 года на предприятия с повышенной долговой нагрузкой пришлось 58,5% всего корпоративного долга — значительно превысив прогноз регулятора в 34% к концу года, об этом сообщает Лента.ру. Особенно уязвимыми оказались отрасли, пережившие кредитный бум в 2023–2024 годах: строительство, девелопмент и инфраструктурные проекты.
С апреля по сентябрь 2025 года банки сформировали резервный буфер в размере 17 млрд рублей на кредитный портфель объемом 2,1 трлн рублей, выданный таким заемщикам. При новой надбавке в 40% капитальные затраты на новые ссуды для закредитованных компаний существенно возрастут, что дополнительно подстегнет банки к перераспределению ресурсов в пользу финансово здоровых контрагентов. Также повышается минимальная рисковая надбавка по корпоративным кредитам для банков, применяющих внутренние рейтинги (IRB-подход).
В отличие от розничного сектора, где с 1 июля 2024 года действуют жесткие ограничения на рост портфеля необеспеченных потребкредитов (сначала до 9,5% годовых, а затем — до 6%), в корпоративном кредитовании регулятор использует гибкий, риск-ориентированный подход. Общих лимитов на объемы кредитования бизнеса не вводится — вместо этого применяются индивидуальные надбавки к коэффициентам риска, рассчитываемые на основе таких показателей, как коэффициент покрытия процентов и другие метрики финансовой устойчивости.
Многие банки уже усилили формирование резервов на фоне высоких ставок и замедления экономической активности, о чем говорится в обзоре финансовой стабильности ЦБ за II–III кварталы 2025 года. На 1 октября 2025 года достаточность капитала достигла 12,9–13%, а рентабельность капитала — 20,4%. При этом доля просроченной задолженности по потребительским кредитам в III квартале выросла до 12,9%, что ограничивает доступность заемных средств как для населения, так и для бизнеса.
Общий объем долга в экономике по состоянию на 1 июля 2025 года составил 163,9 трлн рублей: нефинансовые организации — 98,4 трлн (из них кредиты — 84,4 трлн), домохозяйства — 41,7 трлн, это следует из отчета Банка России. Глава Минфина Антон Силуанов исключил возможность поддержки закредитованных компаний за счет средств Фонда национального благосостояния.
Автор статьей о макроэкономических показателях, которые влияют на экономики многих государств, также изучает о проблемы искусственного интеллекта в микроэкономике, его влияние на показатели отдельных фирм в рамках государств.