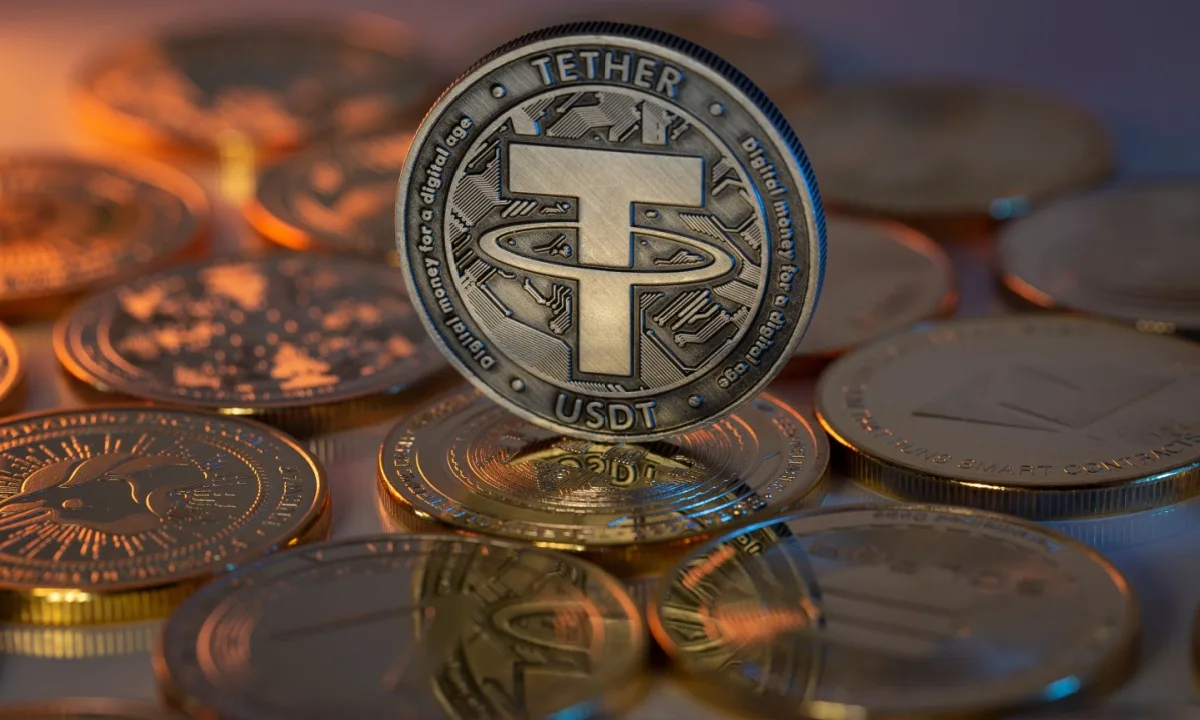
Стейблкоины — криптовалюты, привязанные к доллару или другим устойчивым активам — всё чаще рассматриваются как элемент «теневой банковской системы», создающей новые системные риски для мировой экономики. Об этом говорится в отчёте European Systemic Risk Board (ESRB) «Crypto‑assets and decentralised finance» от октября 2025 года, где подчёркивается растущее влияние стейблкоинов на традиционные финансовые институты.
По данным исследования Bank for International Settlements (BIS) за октябрь 2025 года, совокупный объём стейблкоинов в обращении превысил 170 млрд долларов, а ежедневный оборот достиг 55 млрд долларов — сопоставимо с активами среднего системно значимого банка. В отчёте BIS Quarterly Review, October 2025 отмечается, что эмитенты стейблкоинов фактически выполняют банковские функции — привлечение средств и обеспечение ликвидности — но не подпадают под традиционное банковское регулирование.
Два крупнейших стейблкоина — Tether (USDT)1 и USD Coin (USDC)2 — контролируют более 90 % оборота рынка. В отчёте ESRB от 20 октября 2025 года указывается, что потеря доверия к одному из этих активов может вызвать эффект массовой распродажи, аналогичный банковской панике. По данным Financial Stability Board, 2023, такой сценарий уже произошёл в 2022 году, когда алгоритмический стейблкоин TerraUSD (UST) обрушился, унеся с собой более 40 млрд долларов рыночной капитализации крипторынка, как отмечает.
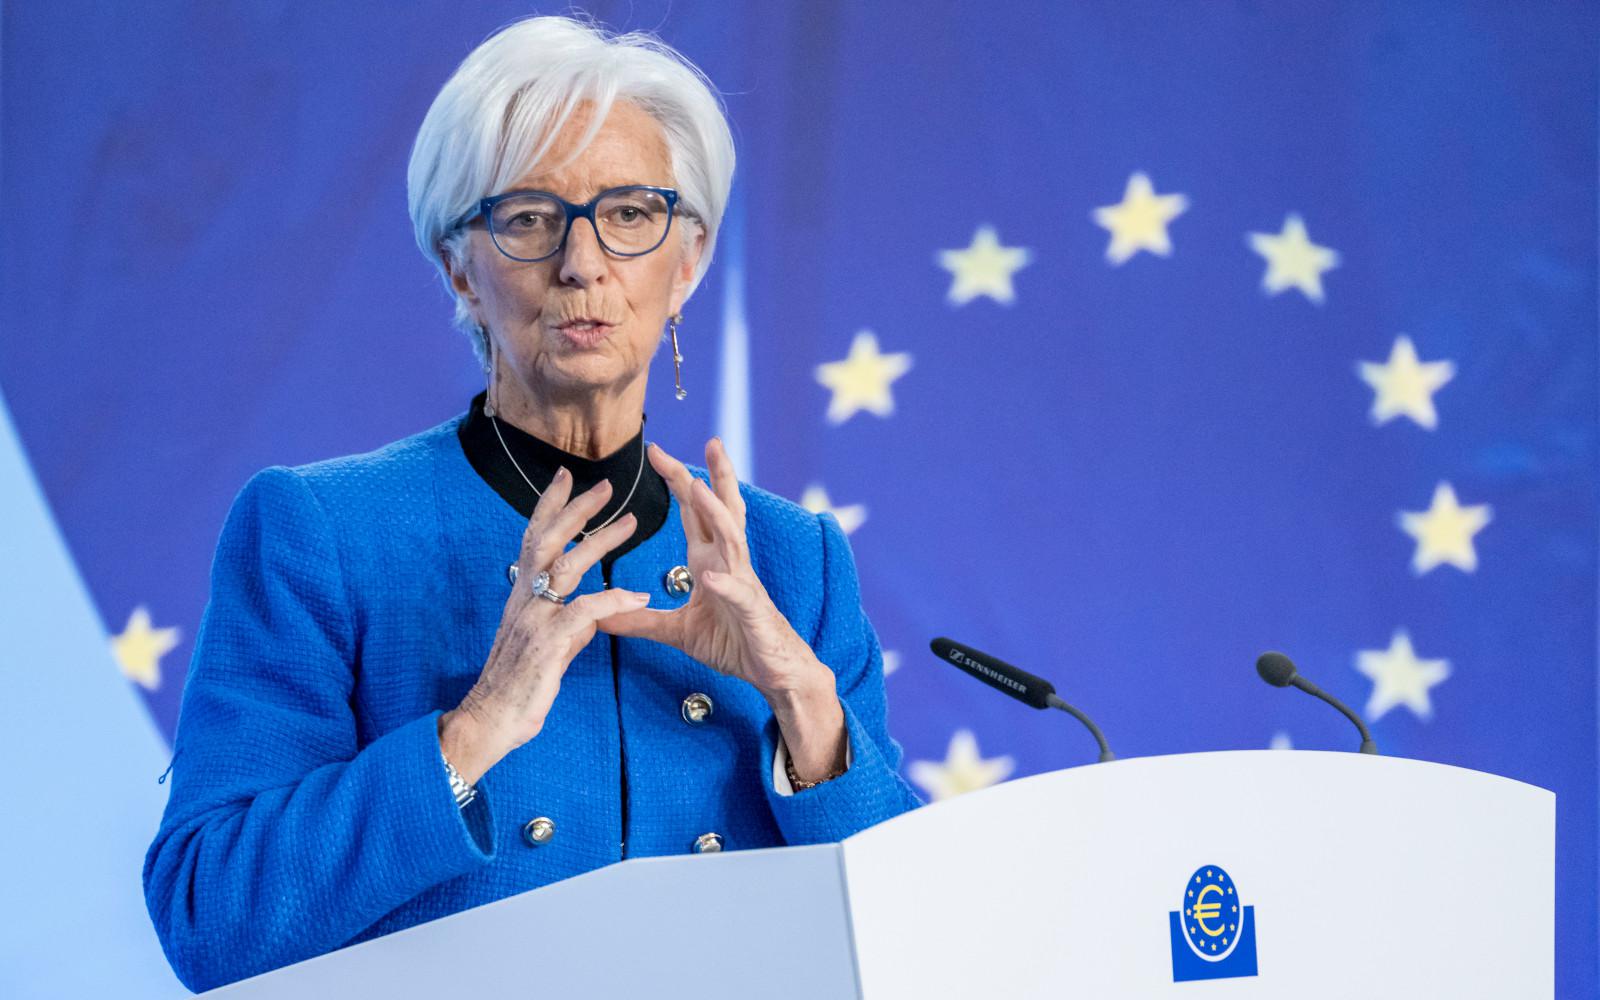
Президент Европейского центрального банка Кристин Лагард на пресс-конференции ECB 3 сентября 2025 года заявила, что стейблкоины превратились в инфраструктуру для платежей и хранения сбережений, а также могут использоваться как альтернатива национальной валюте в странах с гиперинфляцией. При этом она подчеркнула, что за этой функциональностью скрывается полное отсутствие регулирования и гарантий для пользователей.
В США Комиссия по ценным бумагам и биржам (SEC) продолжает судебные разбирательства с Tether Ltd., обвиняя компанию в предоставлении ложной информации о составе резервов. Как сообщает The Wall Street Journal, март 2024, значительная часть обеспечения USDT до 2023 года состояла из коммерческих бумаг и займов третьим лицам, а не только из казначейских облигаций.
В Европейском союзе с 30 июня 2024 года действует единый правовой режим MiCA (Markets in Crypto-Assets), который обязывает эмитентов стейблкоинов раскрывать структуру резервов и поддерживать стопроцентное обеспечение ликвидными активами. В США Конгресс рассматривает законопроект GENIUS Act (H.R. 3589), ноябрь 2025, который классифицирует стейблкоины как «платёжные стабильные монеты» и требует их регистрации в Федеральной резервной системе. Аналитический разбор законопроекта опубликован юридической фирмой Latham & Watkins, октябрь 2025.
Заместитель управляющего Bank of Japan (BOJ) Ryozo Himino на GZERO Summit 21 октября 2025 года отметил, что нестабильность стейблкоинов может заменить депозиты банков и стать каналом передачи банковских рисков вне классической банковской системы. В интервью: «Existing EU crypto rules address stablecoin risk, banking regulator says» (Reuters, 12 ноября 2025) старший эксперт European Banking Authority Luis del Olmo подчеркнул, что модели «multi‑issuance» стейблкоинов, допускающие выпуск токенов в ЕС и за её пределами, могут усиливать риск массового обращения за выкупом и вызывать цепную реакцию.
Пишу статьи о бизнесе и финансах. Интересуюсь рынком облигаций и вопросами, связанными с деятельностью акционерных обществ.